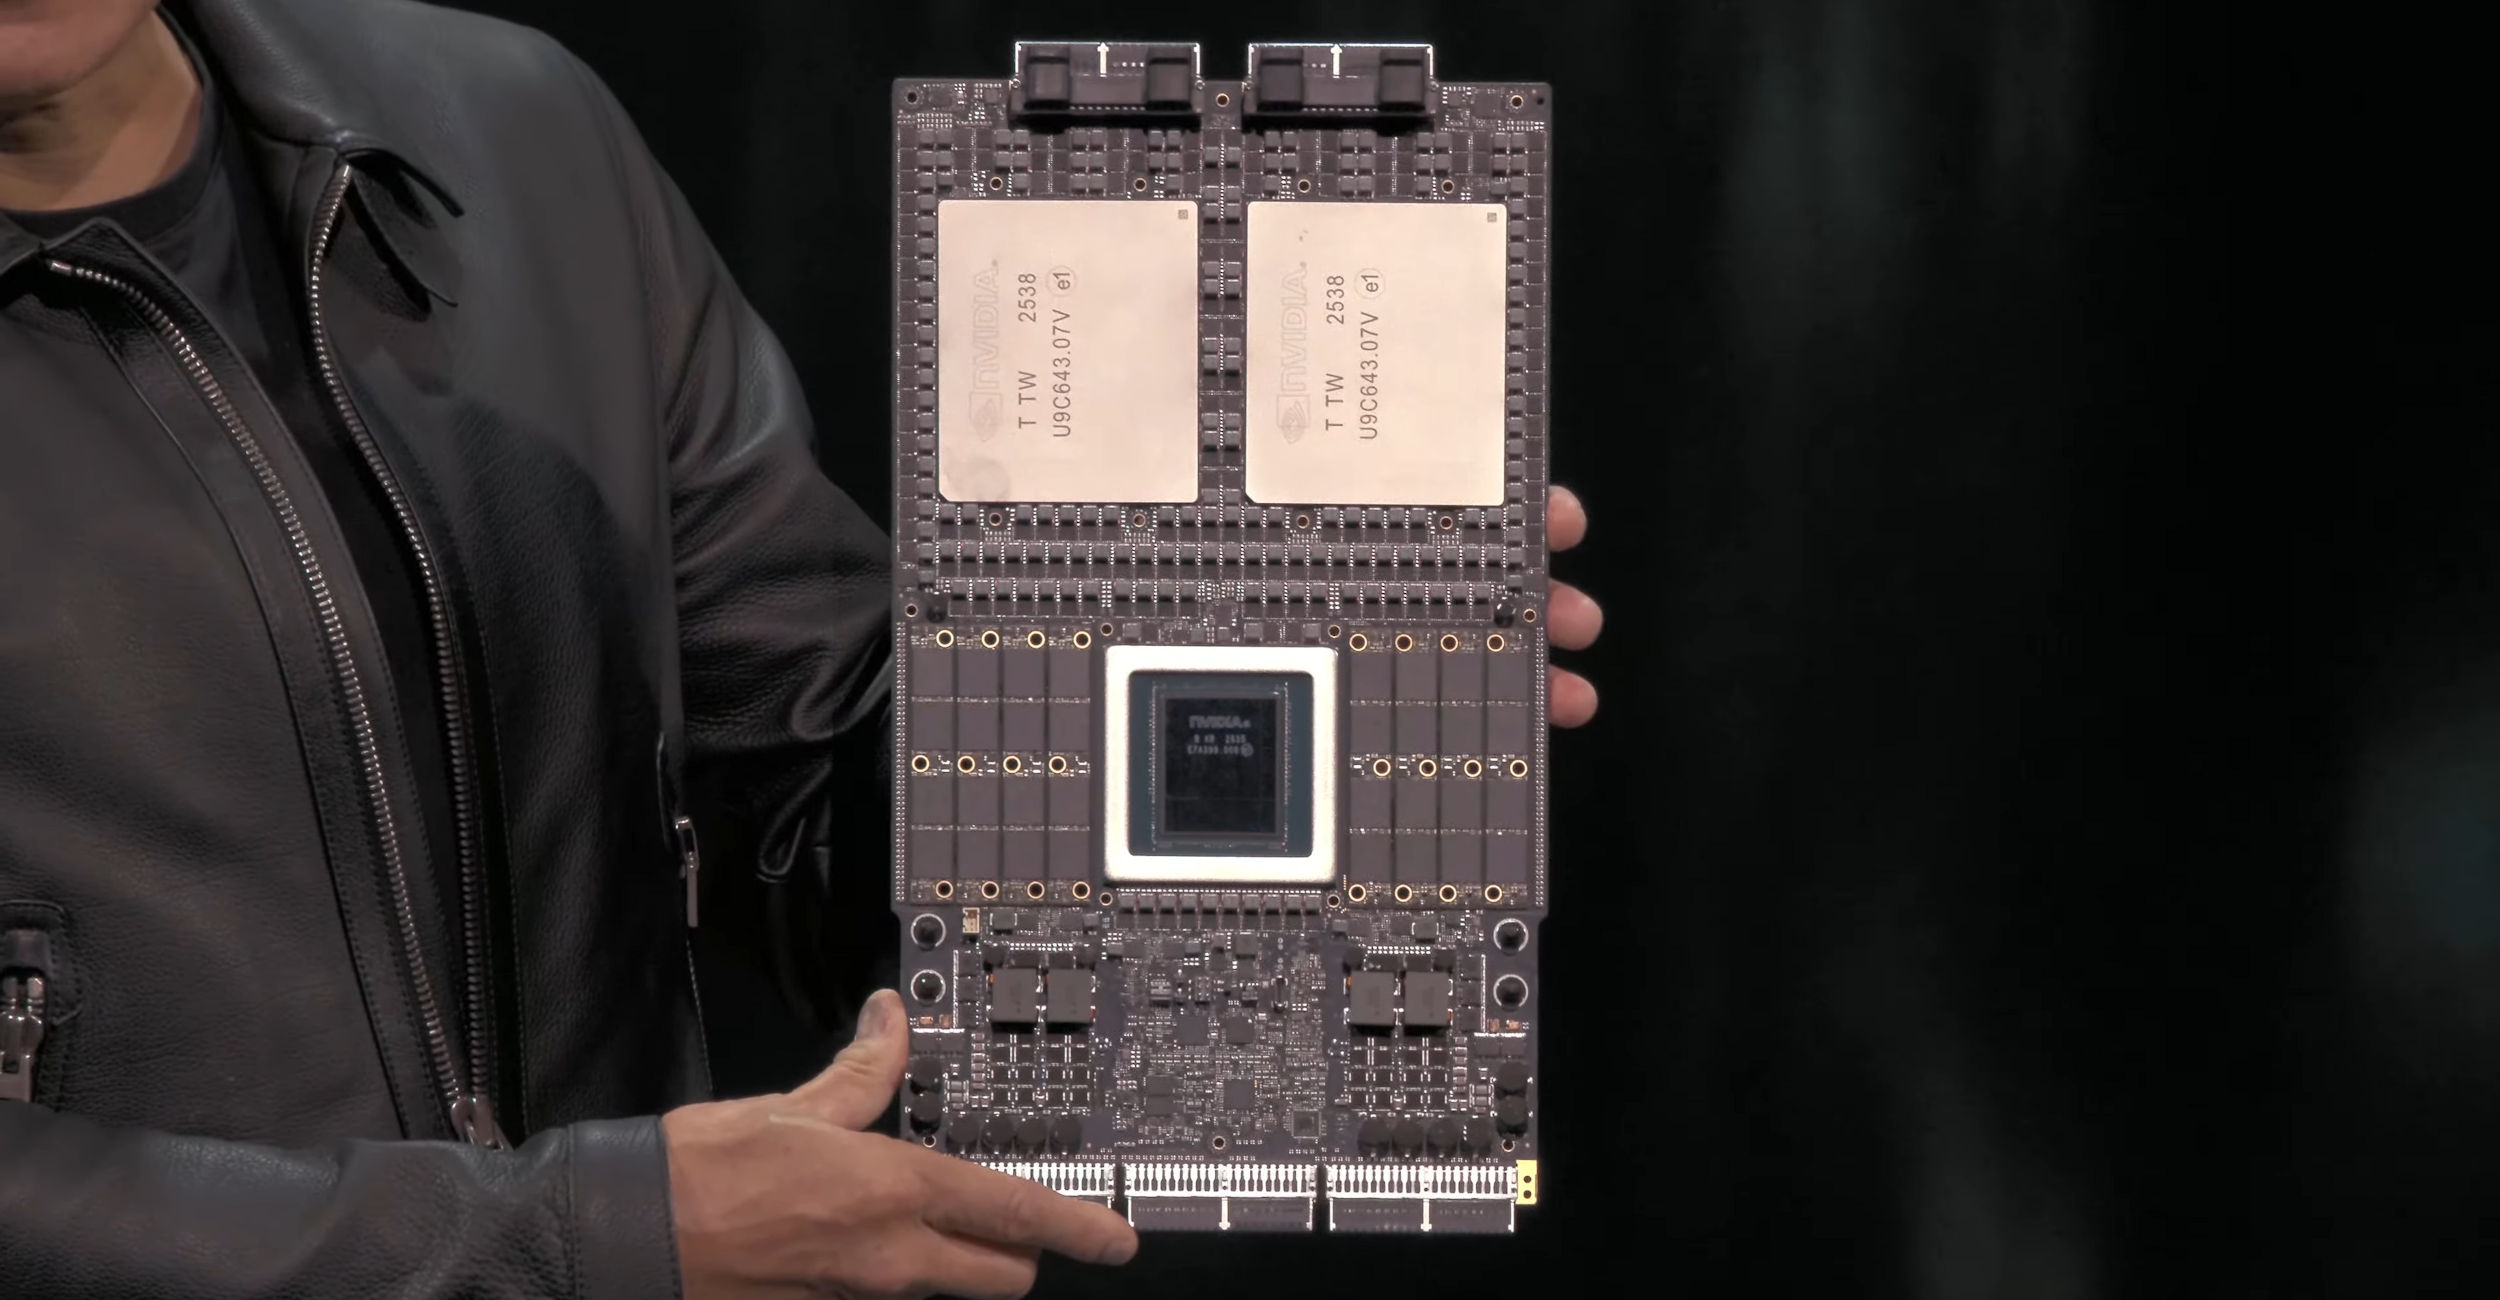
Zdroj: Nvidia
Od loňského podzimu zdražují DRAM (používané především pro operační a grafické paměti) i NAND flash (používané hlavně v SSD), ale relativní nárůst ceny vůči loňskému minimu nebyl u obou komodit totožný. Pokud to trochu zjednodušíme, lze říct, zdražení DRAM bylo minimálně o třetinu vyšší než zdražení NAND Flash.
Letos v červnu až červenci kupodivu velkoobchodní cena 512Gb TLC NAND Flash na volném trhu („spot price“) klesla na minimum od březnového zdražení na $21, což v té době provázely reakce ve stylu „prasknutí bubliny“ a začátku poklesu cen.

Vývoj ceny TLC (TrendForce)
Tento stav však příliš dlouho nevydržel a ceny na volném trhu jsou opět nad $21 a rostou.
Důvodem je nová generace AI systémů, především Rubin od Nvidie, pro které se nyní výrobci snaží zajistit datová úložiště. Velké značky budou mít valnou část dodávek řešenou přes dlouhodobé objednávky. Na volném trhu nakupují menší značky a dále ho větší výrobci mohou využívat při vyšší než očekávané poptávce k vykrytí nedostatečných dodávek z dlouhodobých objednávek.
Pro koncové uživatele tento vývoj znamená, že ceny domácích úložišť přestanou stagnovat a do konce roku opět porostou. Začátek reálného poklesu cen je tak opět v nedohlednu. Pokud se situace bude odvíjet od ceny DRAM (což je celkem pravděpodobné), nelze počítat se prvními náznaky snižování cen dříve než v roce 2028.
TrendForce, WCCFTech

Copyright © 1998-2026 CDR server s.r.o.
Všechna práva vyhrazena.
ISSN 1804-5405.
Nastavení soukromí